Domain tischkarten24.de kaufen?
Wir ziehen mit dem Projekt
tischkarten24.de um.
Sind Sie am Kauf der Domain
tischkarten24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tischkarten24.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Esto-Gast 100 MLWichtige Hinweise (Pflichtangaben): esto-gast, Flüssigkeit zum Einnehmen. Anwendungsgebiete: bei Erwachsenen zur Unterstützung der Verdauungsfunktion. Warnhinweis: Enthält 73,5 Vol.-% Alkohol! Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER esto-gast, Flüssigkeit zum Einnehmen, zur Anwendung bei Erwachsenen Liebe Patientin, lieber Patient! Bitte lesen Sie die folgende Packungebeilage sorgfältig durch, denn sie enthält wichtige Informationen für Sie. Dieses Arzneimittel ist auch ohne Verschreibung erhältlich. Um einen bestmöglichen Behandlungserfolg zu erzielen, muß esto-gast jedoch vorschriftsmäßig angewendet werden. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Fragen Sie Ihren Apotheker, wenn Sie weitere Informationen oder einen Rat benötigen. Wenn sich Ihre Symptome verschlimmern oder nach 2 Wochen keine Besserung eintritt, müssen Sie auf jeden Fall einen Arzt aufsuchen. Diese Gebrauchsinformation beinhaltet: WAS IST ESTO–GAST UND WOFÜR WIRD ES ANGEWENDET? WAS MÜSSEN SIE VOR DER ANWENDUNG VON ESTO–GAST BEACHTEN? WIE IST ESTO–GAST ANZUWENDEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WIE IST ESTO–GAST AUFZUBEWAHREN? WEITERE ANGABEN 1. WAS IST ESTO-GAST UND WOFÜR WIRD ES ANGEWENDET? esto-gast ist ein traditionelles pflanzliches Arzneimittel, angewendet bei Erwachsenen zur Unterstützung der Verdauungsfunktion. esto-gast ist ein traditionelles Arzneimittel, das ausschließlich auf Grund langjähriger Erfahrung für das Anwendungsgebiet registriert ist. 2. WAS MÜSSEN SIE VOR DER ANWENDUNG VON ESTO-GAST BEACHTEN? Gegenanzeigen: esto-gast darf nicht eingenommen werden: bei bekannter Überempfindlichkeit gegen Muskat, Gewürznelken, Citronellöl, Zimt, Perubalsam oder den sonstigen Bestandteil in esto–gast, bei Magen– und Darmgeschwüren sowie Magenschleimhautentzündung, von Alkohol–/ Leberkranken, Epileptikern und Patienten mit organischen Erkrankungen des Gehirns. Schwangerschaft und Stillzeit: Das Arzneimittel soll wegen nicht ausreichender Untersuchung - und wegen des Alkoholgehaltes - in Schwangerschaft und Stillzeit nicht angewendet werden. Vorsichtsmaßnahmen bei der Anwendung von esto-gast: Bei fortdauernden Krankheitssymptomen oder bei Auftreten anderer als der in dieser Packungsbeilage erwähnten Nebenwirkungen sollte ein Arzt oder eine andere in einem Heilberuf tätige qualifizierte Person aufgesucht werden. Auswirkungen auf das Verhalten im Straßenverkehr und das Bedienen von Maschinen: Im Straßenverkehr und bei der Bedienung von Maschinen kann das Reaktionsvermögen beeinträchtigt werden. Wechselwirkungen: Welche anderen Arzneimittel beeinflussen die Wirkung von esto-gast bzw. wie beeinflusst esto-gast die Wirkung anderer Arzneimittel? Untersuchungen mit esto-gast zu Wechselwirkungen mit anderen Arzneimitteln wurden nicht durchgeführt. Bitte beachten Sie die Angaben unter "Warnhinweise". Bitte informieren Sie Ihren Arzt oder Apotheker, wenn Sie andere Arzneimittel einnehmen bzw. vor kurzem eingenommen haben, auch wenn es sich um nicht verschreibungspflichtige Arzneimittel handelt. Warnhinweise: Dieses Arzneimittel enthält 73,5 Vol.-% Alkohol. Bei der Beachtung dieser Dosierungsanleitung werden bei jeder Einnahme (2 ml) bis zu 1,15 g Alkohol zugeführt. Ein gesundheitliches Risiko besteht u.a. bei Leberkranken, Alkoholkranken, Epileptikern und Patienten mit organischen Erkrankungen des Gehirns, Schwangeren, Stillenden und Kindern. Die Wirksamkeit anderer Arzneimittel kann beeinträchtigt oder verstärkt werden. 3. WIE IST ESTO-GAST ANZUWENDEN? Bitte halten Sie sich an die Anwendungsvorschriften, da esto-gast sonst nicht richtig wirken kann. Wie viel und wie oft sollten Sie esto-gast einnehmen? Erwachsene: Entnehmen Sie mit Hilfe des beigefügten Dosierbechers 2 - 3 mal täglich 2 ml. Nehmen Sie diese 2 ml in 1-2 Teelöffel Wasser verdünnt ein. Da zur Anwendung bei Kindern und Jugendlichen keine ausreichenden Untersuchungen vorliegen und esto-qast Alkohol enthält, soll esto-qast bei Kindern und Jugendlichen unter 18 Jahren nicht angewendet werden. Wie lange sollten Sie esto-qast einnehmen? Wenn die Beschwerden länger als 2 Wochen anhalten, ist ein Arzt oder eine andere in einem Heilberuf tätige qualifizierte Person aufzusuchen. Wenn Sie eine größere Menge von esto-qast eingenommen haben, als Sie sollten: Wenn Sie eine größere Menge von esto-qast eingenommen haben als Sie sollten, benachrichtigen Sie bitte Ihren Arzt. Dieser kann über gegebenenfalls erforderliche Maßnahmen entscheiden. Möglicherweise treten die unten angeführten Nebenwirkungen verstärkt auf. Wenn Sie di21,17 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
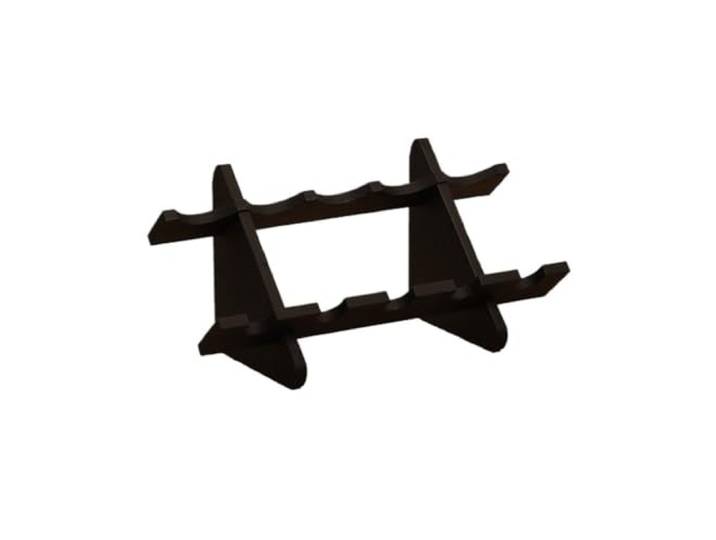
Weinhalter Weinregal aus Holz, kompakte Tisch-Weinaufbewahrung DekorationWeinhalter Weinregal aus Holz, kompakte Tisch-Weinaufbewahrung Dekoration. Das Schlitzdesign ermöglicht es dem Wein, den Korken zu befeuchten, wenn er schräg gelagert wird. Dadurch wird verhindert, dass der Korken austrocknet und Risse bekommt, und das Aroma des Weins bleibt erhalten. Die stabile dreieckige Stützstruktur verteilt das Gewicht gleichmäßig und macht es kippsicher. Die Schlitze liegen eng an der Flasche an, verhindern so wirksam ein Verrutschen und schützen die Flasche vor Wegrollen oder Stößen. Das modulare Design weist keine unnötigen oder überladenen Dekorationen auf und die kompakte Größe nimmt nur wenig Platz auf dem Tisch ein. Ideal for die Platzierung auf Couchtischen, Sideboards, Schränken und Schreibtischen. Es dient nicht nur als praktisches Weinregal, sondern auch als stimmungsvolles Tischaccessoire und eignet sich somit perfekt for den täglichen Gebrauch zu Hause oder als Geschenk. Ganz gleich, ob Sie Ihre Lieblingsweine in der Küche, an der Bar oder im Esszimmer präsentieren oder sie im Schrank aufbewahren – dieses Weinregal sorgt dafür, dass Ihre Weinsammlung griffbereit ist, ohne viel Platz einzunehmen. Farbe:One Color91,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
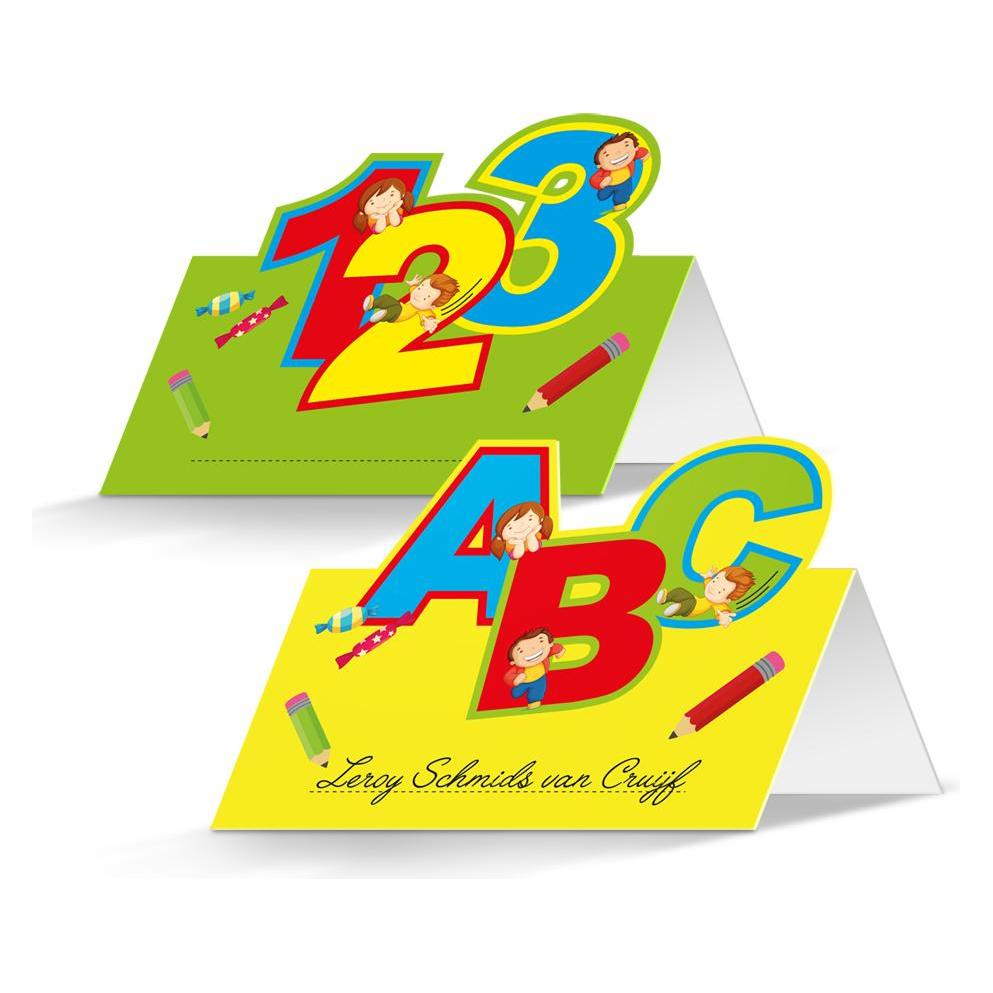
Magni Folat 61341 - Tischkarten Schulanfang, 24 Stück, 1. Schultag, Schulbeginn, Platzkarten, Namenskarten (24 Stk.) (33648081)Magni Folat 61341 - Tischkarten Schulanfang, 24 Stück, 1. Schultag, Schulbeginn, Platzkarten, Namenskarten (24 Stk.) (33648081)4,28 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
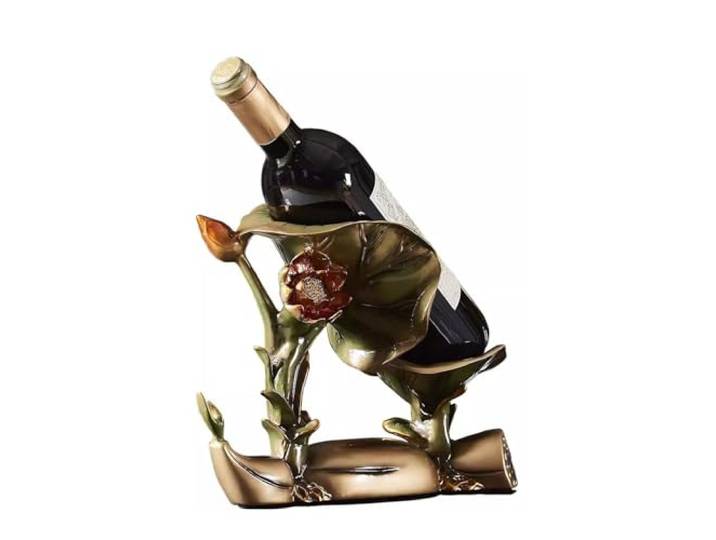
Weinhalter Lotuswurzel-Weinregal, Ornament, Weinkühler, Tisch DekorationWeinhalter Lotuswurzel-Weinregal, Ornament, Weinkühler, Tisch Dekoration. Wir halten uns an das Konzept der handwerklichen Herstellung, des sorgfältigen Designs und des wiederholten Polierens, um Ihnen ein feines Produkt zu präsentieren. Die Lotuswurzel symbolisiert ein gutes Paar und viele Kinder. Breiter und dicker Weinhalter, beruhigt platziert. Lebendige und realistische Lotuswurzelform. Breite und dicke Basis, stabil. 45 ° Neigungsdesign, Neigungsplatzierung kann die Qualität des Rotweins aufrechterhalten, quadratische Boxluft in die Flasche oxidierter Rotwein. Verleihen Sie Ihrem Leben etwas Farbe, verleihen Sie jeder Spur eine unverwechselbare Persönlichkeit. Im Geschäft gibt es auch heiß verkaufte Einzelprodukte, die Sie verdienen. Das klassische Design eignet sich for jedes Zuhause, jede Küche, jedes Esszimmer, jedes Café oder jeden Weinkeller. Es ist auch das perfekte Geschenk for jeden besonderen Anlass. Ganz gleich, ob Sie Ihre Lieblingsweine in der Küche, an der Bar oder im Esszimmer präsentieren oder sie im Schrank aufbewahren – dieses Weinregal sorgt dafür, dass Ihre Weinsammlung griffbereit ist, ohne viel Platz einzunehmen. Farbe:One Color91,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Esto-Gast 100 MLWichtige Hinweise (Pflichtangaben): esto-gast, Flüssigkeit zum Einnehmen. Anwendungsgebiete: bei Erwachsenen zur Unterstützung der Verdauungsfunktion. Warnhinweis: Enthält 73,5 Vol.-% Alkohol! Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER esto-gast, Flüssigkeit zum Einnehmen, zur Anwendung bei Erwachsenen Liebe Patientin, lieber Patient! Bitte lesen Sie die folgende Packungebeilage sorgfältig durch, denn sie enthält wichtige Informationen für Sie. Dieses Arzneimittel ist auch ohne Verschreibung erhältlich. Um einen bestmöglichen Behandlungserfolg zu erzielen, muß esto-gast jedoch vorschriftsmäßig angewendet werden. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Fragen Sie Ihren Apotheker, wenn Sie weitere Informationen oder einen Rat benötigen. Wenn sich Ihre Symptome verschlimmern oder nach 2 Wochen keine Besserung eintritt, müssen Sie auf jeden Fall einen Arzt aufsuchen. Diese Gebrauchsinformation beinhaltet: WAS IST ESTO–GAST UND WOFÜR WIRD ES ANGEWENDET? WAS MÜSSEN SIE VOR DER ANWENDUNG VON ESTO–GAST BEACHTEN? WIE IST ESTO–GAST ANZUWENDEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WIE IST ESTO–GAST AUFZUBEWAHREN? WEITERE ANGABEN 1. WAS IST ESTO-GAST UND WOFÜR WIRD ES ANGEWENDET? esto-gast ist ein traditionelles pflanzliches Arzneimittel, angewendet bei Erwachsenen zur Unterstützung der Verdauungsfunktion. esto-gast ist ein traditionelles Arzneimittel, das ausschließlich auf Grund langjähriger Erfahrung für das Anwendungsgebiet registriert ist. 2. WAS MÜSSEN SIE VOR DER ANWENDUNG VON ESTO-GAST BEACHTEN? Gegenanzeigen: esto-gast darf nicht eingenommen werden: bei bekannter Überempfindlichkeit gegen Muskat, Gewürznelken, Citronellöl, Zimt, Perubalsam oder den sonstigen Bestandteil in esto–gast, bei Magen– und Darmgeschwüren sowie Magenschleimhautentzündung, von Alkohol–/ Leberkranken, Epileptikern und Patienten mit organischen Erkrankungen des Gehirns. Schwangerschaft und Stillzeit: Das Arzneimittel soll wegen nicht ausreichender Untersuchung - und wegen des Alkoholgehaltes - in Schwangerschaft und Stillzeit nicht angewendet werden. Vorsichtsmaßnahmen bei der Anwendung von esto-gast: Bei fortdauernden Krankheitssymptomen oder bei Auftreten anderer als der in dieser Packungsbeilage erwähnten Nebenwirkungen sollte ein Arzt oder eine andere in einem Heilberuf tätige qualifizierte Person aufgesucht werden. Auswirkungen auf das Verhalten im Straßenverkehr und das Bedienen von Maschinen: Im Straßenverkehr und bei der Bedienung von Maschinen kann das Reaktionsvermögen beeinträchtigt werden. Wechselwirkungen: Welche anderen Arzneimittel beeinflussen die Wirkung von esto-gast bzw. wie beeinflusst esto-gast die Wirkung anderer Arzneimittel? Untersuchungen mit esto-gast zu Wechselwirkungen mit anderen Arzneimitteln wurden nicht durchgeführt. Bitte beachten Sie die Angaben unter "Warnhinweise". Bitte informieren Sie Ihren Arzt oder Apotheker, wenn Sie andere Arzneimittel einnehmen bzw. vor kurzem eingenommen haben, auch wenn es sich um nicht verschreibungspflichtige Arzneimittel handelt. Warnhinweise: Dieses Arzneimittel enthält 73,5 Vol.-% Alkohol. Bei der Beachtung dieser Dosierungsanleitung werden bei jeder Einnahme (2 ml) bis zu 1,15 g Alkohol zugeführt. Ein gesundheitliches Risiko besteht u.a. bei Leberkranken, Alkoholkranken, Epileptikern und Patienten mit organischen Erkrankungen des Gehirns, Schwangeren, Stillenden und Kindern. Die Wirksamkeit anderer Arzneimittel kann beeinträchtigt oder verstärkt werden. 3. WIE IST ESTO-GAST ANZUWENDEN? Bitte halten Sie sich an die Anwendungsvorschriften, da esto-gast sonst nicht richtig wirken kann. Wie viel und wie oft sollten Sie esto-gast einnehmen? Erwachsene: Entnehmen Sie mit Hilfe des beigefügten Dosierbechers 2 - 3 mal täglich 2 ml. Nehmen Sie diese 2 ml in 1-2 Teelöffel Wasser verdünnt ein. Da zur Anwendung bei Kindern und Jugendlichen keine ausreichenden Untersuchungen vorliegen und esto-qast Alkohol enthält, soll esto-qast bei Kindern und Jugendlichen unter 18 Jahren nicht angewendet werden. Wie lange sollten Sie esto-qast einnehmen? Wenn die Beschwerden länger als 2 Wochen anhalten, ist ein Arzt oder eine andere in einem Heilberuf tätige qualifizierte Person aufzusuchen. Wenn Sie eine größere Menge von esto-qast eingenommen haben, als Sie sollten: Wenn Sie eine größere Menge von esto-qast eingenommen haben als Sie sollten, benachrichtigen Sie bitte Ihren Arzt. Dieser kann über gegebenenfalls erforderliche Maßnahmen entscheiden. Möglicherweise treten die unten angeführten Nebenwirkungen verstärkt auf. Wenn Sie di21,17 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Weinhalter Weinregal aus Holz, kompakte Tisch-Weinaufbewahrung DekorationWeinhalter Weinregal aus Holz, kompakte Tisch-Weinaufbewahrung Dekoration. Das Schlitzdesign ermöglicht es dem Wein, den Korken zu befeuchten, wenn er schräg gelagert wird. Dadurch wird verhindert, dass der Korken austrocknet und Risse bekommt, und das Aroma des Weins bleibt erhalten. Die stabile dreieckige Stützstruktur verteilt das Gewicht gleichmäßig und macht es kippsicher. Die Schlitze liegen eng an der Flasche an, verhindern so wirksam ein Verrutschen und schützen die Flasche vor Wegrollen oder Stößen. Das modulare Design weist keine unnötigen oder überladenen Dekorationen auf und die kompakte Größe nimmt nur wenig Platz auf dem Tisch ein. Ideal for die Platzierung auf Couchtischen, Sideboards, Schränken und Schreibtischen. Es dient nicht nur als praktisches Weinregal, sondern auch als stimmungsvolles Tischaccessoire und eignet sich somit perfekt for den täglichen Gebrauch zu Hause oder als Geschenk. Ganz gleich, ob Sie Ihre Lieblingsweine in der Küche, an der Bar oder im Esszimmer präsentieren oder sie im Schrank aufbewahren – dieses Weinregal sorgt dafür, dass Ihre Weinsammlung griffbereit ist, ohne viel Platz einzunehmen. Farbe:One Color91,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Kurzeck, Peter: Als GastAls Gast , Frankfurt am Main im März 1984. Noch kein Frühling. Als Gast zieht der heimatlose Erzähler vorübergehend in eine kleine Dachwohnung in der Eppsteiner Straße. Freundliche Eltern aus Carinas Kinderladen haben ihn dazu eingeladen. Erzähl Peta, erzähl!, sagt die 4 ¿-jährige Tochter. Und so drängen sich in die Gegenwart immer neue Geschichten aus der Nachkriegszeit. Ein Krieg, der im Bewusstsein des Erzählers nie aufgehört hat. Was er in diesem Frankfurter März erlebt, schildert er genauso forschend und einkreisend, wie er seine Erinnerungen wieder aufleben lässt.In 'Als Gast', das jetzt als Neuausgabe bei Schöffling & Co. erscheint, hat Peter Kurzeck sein mit dem Roman 'Übers Eis' (2003) begonnenes mehrbändiges Projekt 'Das alte Jahrhundert' fortgeschrieben: Die minutiöse Beschreibung von Wirklichkeit setzt einen kunstvollen Strom von Erinnerungen, Wahrnehmungen und Assoziationen frei. Über die Autobiographie hinaus entsteht so eine poetische Chronik, eine Stadt- und Zeitgeschichte, ein Buch über Deutschland. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20190827, Produktform: Leinen, Titel der Reihe: Das alte Jahrhundert#2#, Autoren: Kurzeck, Peter, Redaktion: Deuble, Rudi~Losse, Alexander, Seitenzahl/Blattzahl: 441, Keyword: Das alte Jahrhundert; 1984; März; Carina; Frankfurt; Bockenheim; Erinnerungen; Alltag; Beobachtungen; Reisen; Trampen; Frankreich; Schriftsteller, Fachschema: Frankfurt (Main) / Roman, Erzählung~Achtziger Jahre / Roman, Erzählung, Region: Frankfurt-am-Main, Zeitraum: 1980 bis 1989 n. Chr., Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schoeffling + Co., Verlag: Schoeffling + Co., Verlag: Schffling & Co. Verlagsbuchhandlung GmbH, Länge: 200, Breite: 137, Höhe: 40, Gewicht: 600, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Vorgänger EAN: 9783878778257, Autor: 9783895616747 9783895616730 9783895616921, eBook EAN: 9783731761709, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 194639628,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zu Gast beim BischofZu Gast beim Bischof , Halberstadt als königlicher Aufenthaltsort im frühen und hohen Mittelalter , Kraftstoffzuteiler > Kraftstoffversorgung , Erscheinungsjahr: 20241216, Titel der Reihe: Palatium. Studien zur Pfalzenforschung in Sachsen-Anhalt#10#, Redaktion: Freund, Stephan~Groth, Simon~Mielzarek, Christoph, Seitenzahl/Blattzahl: 344, Abbildungen: 20 schwarz-weiße und 105 farbige Abbildungen, 8 Tabellen, 18 Karten, Keyword: Bischof; Pfalzenforschung; Reisekönigtum, Fachschema: Halberstadt~Europa / Geschichte, Kulturgeschichte~Mittelalter, Warengruppe: HC/Geschichte/Mittelalter, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 32, Gewicht: 1208, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.